은퇴자금은 충분한데, 갑자기 간병이 필요해진다면? 은퇴 준비를 할 때 대부분 먼저 계산하는 것은 생활비입니다. “Social Security가 한 달에 얼마 나오고, 401(k)와 IRA가 이 정도 있으니 은퇴생활은 괜찮겠지.” 그런데 70대, 80대로 갈수록 은퇴계획을 크게 흔들 수 있는 또 하나의 변수가 있습니다. 바로 의료비와 Long-Term Care, 즉 장기요양 비용입니다.
2027년 메디칼 자격 변화 내용에 대한 기고입니다
메디케어, 65세 앞두고 있다면 지금부터 점검해야 합니다 65세가 되면 자동으로 메디케어가 시작된다고 생각하는 분들이 많습니다. 최소 6개월에서 1년 전부터 기본 자격과 신청 절차를 정확히 이해하고 준비하는 것이 은퇴 이후 의료비 부담을 안정적으로 관리하는 첫걸음이 될 것입니다.
직장보험이 있다고 해서 메디케어를 무조건 미루는 것이 정답은 아닙니다. 자신의 근무 형태와 보험 구조를 정확히 이해하고, 필요한 시점에 맞춰 준비하는 것이 바람직합니다. 회사 규모와 보험 구조에 따라 메디케어의 역할이 달라지기 때문에 반드시 사전에 확인이 필요합니다.
은퇴 이후 의료비는 예측하기 어렵다. 고령화가 보편화되면서 만성질환 발생 가능성은 높아졌고, 장기요양 비용은 수년간 지속될 수 있다. 이는 기존 연금소득만으로는 부족할 수 있다. Chronic Illness 2배 지급 기능은 이러한 상황에서 소득 공백을 줄이고, 배우자의 재정적 부담을 완화하는 역할을 할 수 있다.
10월 15일부터 12월 7일까지는 메디케어 오픈가입 기간입니다. 이 시기에는 내년도 플랜을 새로 선택하거나 변경할 수 있으며, 플랜에 따라 보험료·혜택·병원 네트워크 등이 달라질 수 있습니다. 올해는 메디케어 에이전트를 통해 나에게 가장 맞는 플랜을 다시 점검해 보세요.
2026년부터 다시 시행되는 메디칼 자산 심사 규정과 그에 따른 장기요양·재산 계획의 변화에 대해 설명합니다
많은 사람들이 상속플랜은 재산이 많아졌을 때 시작한다고 생각하지만, 사실 가장 좋은 시기는 건강하고 스스로 결정할 수 있을 때입니다. 성인이 되면 누구나 준비할 수 있고, 건강할 때 시작해야 보험료도 저렴하고 선택지도 많으며, 결혼, 출산, 은퇴 등 인생의 전환점마다 다시 점검해야 합니다. 상속플랜은 “나중”이 아니라 “지금” 시작하는 것이 가족의 미래를 지키는 가장 현명한 선택입니다.
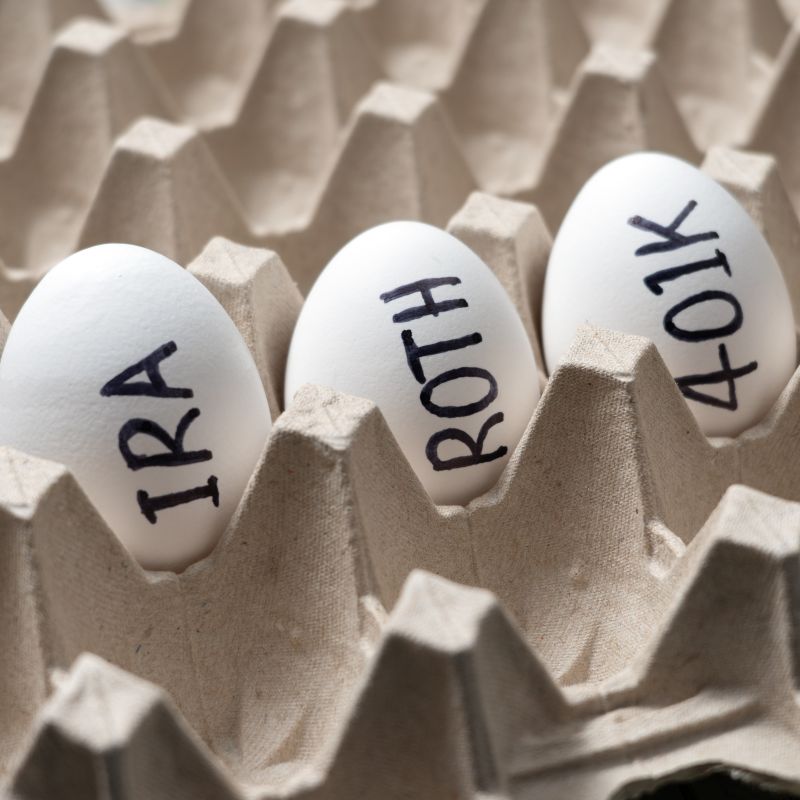
Roth IRA는 세금 보고를 하는 개인이라면 나이 제한 없이 누구나 가입 가능하며, 최소 인출 규정(RMD)이 적용되지 않아 필요에 따라 자유롭게 인출할 수 있습니다.
“보험은 삶을 대신하진 않지만, 삶이 흔들릴 때 지켜주는 든든한 버팀목이 됩니다.” 10년 전 보험에 가입했던 한 부부의 실제 사례를 통해, 건강할 때 준비하는 보험의 가치와 리빙베네핏의 중요성을 함께 나눠봅니다.
평균수명 100세를 앞둔 시대에 은퇴자들에게는 새로운 선택이 필요하다. 자녀에게 재산을 물려주기 위해 아끼고 절약하기보다는, 건강하고 자립적인 노후를 위해 투자해야 할 때다. 이를 위해서는 돈을 효율적으로 관리하고, 건강에 투자하며, 디지털 시대에 맞는 새로운 기술도 배워야 한다. 2025년, 바로 지금이 이런 변화를 시작할 때다.
대부분의 수혜자는 오리지널 메디케어를 통해 Part A 및 B 혜택을 받기를 선택하며, 이는 연방 정부에서 직접 제공하는 전통적인 수수료 기반 프로그램입니다.
메디케어는 미국 연방 정부가 제공하는 건강 보험 프로그램. Original Medicare 또는 연방 정부에서 직접 제공하는 전통적인 수수료 기반 프로그램, 또는 Medicare와 계약을 맺은 회사에서 제공하는 종합 Medicare Advantage Plan 중에서 선택