은퇴 준비는 얼마를 적립했는지 확인하는 데서 끝나지 않는다. 401(k)와 IRA는 은퇴 후 언제부터, 얼마씩, 어떤 순서로 인출할 것인지 검토해야 한다. 일정액을 매월 인출하는 방법은 이해하기 쉽지만, 장기간 같은 금액만 인출하면 물가상승으로 생활비가 부족해질 수 있다. 반대로 인출액을 무리하게 늘리면 자산 소진 위험이 커질 수 있으므로 다른 소득원과 자산 규모를 함께 고려해야 한다.
배우자가 사망한 후 상담을 하다 보면 “재산이 상속세 면제액보다 적은데 굳이 상속세 신고를 해야 하나요?”라는 질문을 자주 받는다. 2026년 현재 연방 상속·증여세 기본 면제액은 1인당 1,500만 달러이기 때문에, 재산이 그보다 적다면 실제 상속세가 발생하지 않는 경우가 많다. 그러나 부부의 경우에는 세금이 없더라도 Form 706을 제출할 이유가 있을 수 있다. 바로 먼저 사망한 배우자가 사용하지 않은 면제액을 생존 배우자에게 넘겨주는 Portability 때문이다.
은퇴자금은 충분한데, 갑자기 간병이 필요해진다면? 은퇴 준비를 할 때 대부분 먼저 계산하는 것은 생활비입니다. “Social Security가 한 달에 얼마 나오고, 401(k)와 IRA가 이 정도 있으니 은퇴생활은 괜찮겠지.” 그런데 70대, 80대로 갈수록 은퇴계획을 크게 흔들 수 있는 또 하나의 변수가 있습니다. 바로 의료비와 Long-Term Care, 즉 장기요양 비용입니다.
경제적 자유는 무엇이라고 생각하십니까?” 많은 고객분들은 “회사에 다니지 않아도 되는 것 아닐까요?” 아마 많은 사람들이 비슷한 대답을 할 것이다. 오늘날 ‘경제적 자유(Financial Freedom)’라는 단어는 너무나 익숙하다. 경제적 자유는 얼마를 가지고 있느냐보다 돈 때문에 불안하지 않은 상태에 더 가깝다.
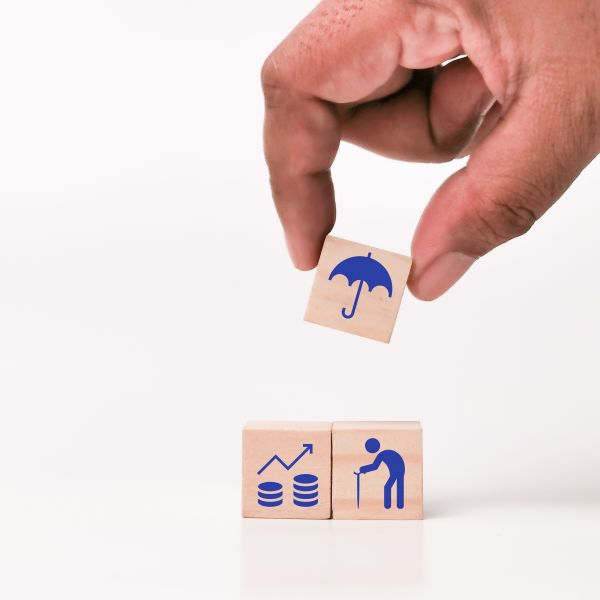
* 401(k) Millionaires, 사상 최고치 최근 몇 년간 이어진 주식시장의 상승은 많은 직장인의 은퇴자산 증가에도 영향을 주었다. Fidelity의 2026년 2분기 은퇴계좌 분석에 따르면, 401(k)의 평균 잔액은 1년 전보다 13%, 5년 전보다 20%, 10년 전과 비교하면 75% 증가했다. 특히 조사 대상 401(k) 가운데 100만 달러 이상을 보유한 계좌는 약 76만9천 개로 사상 최고치를 기록했으며, 1년 전보다 약 29% 증가했다.
최근 미 연방준비제도(Fed)의 기준금리 인상 이후 금융시장의 변동성이 다시 커졌습니다. 주식 시장의 불안을 피해 목돈을 어디에 두어야 할지 고민하는 분들이 많습니다. 최근 미국 은퇴 금융 시장에서는 직장 은퇴계좌(401k/403b)나 은행 예금을 생명보험사의 어누이티(Annuity)로 옮겨 고이율을 확정 짓는 움직임이 뚜렷해지고 있습니다. 금리 인상이 어떻게 보험사 연금 이자율 상승으로 이어지는지, 그리고 왜 은행 CD보다 세후 수익률 측면에서 유리한지 칼럼을 통해 알기 쉽게 정리해 드립니다.
은퇴자금 $1 Million, 모두 같은 $1 Million일까요? 두 사람이 똑같이 $1 million의 은퇴자산을 가지고 있다고 가정해 보겠습니다. A씨는 대부분의 자산이 Traditional 401(k)와 Traditional IRA에 있고, B씨는 Traditional IRA, Roth IRA, 일반 투자계좌와 현금성 자산 등에 나누어 가지고 있습니다. 두 사람의 Statement에는 똑같이 $1 million이라고 표시될 수 있습니다. 하지만 은퇴 후 돈을 꺼내 사용할 때는 결과가 같지 않을 수 있습니다.
은퇴 직후 주식시장이 폭락한다면? 평균수익률보다 더 중요한 것이 있습니다. 은퇴 직후 주식시장 폭락하면 어떻게 할까? 은퇴 직후 주식시장이 크게 하락한 상태에서 생활비를 마련하기 위해 401(k)나 IRA에서 계속 돈을 인출해야 한다면 자산 회복이 어려워질 수 있습니다.이를 Sequence of Returns Risk, 즉 ‘수익률 순서 위험’이라고 합니다.
최근 연방준비제도(Federal Reserve)는 기준금리를 0.25%포인트 인상해 연방기금금리 목표범위를 3.75%~4.00%로 조정했다. 금리가 오르면 은퇴를 준비하는 사람들에게 자연스럽게 한 가지 질문이 생긴다. “조금 더 기다리면 더 높은 금리를 받을 수 있지 않을까?” 특히 은퇴자금의 일부를 안정적으로 운용하기 위해 MYGA(Multi-Year Guaranteed Annuity)를 고려한다면 이런 고민은 더욱 커질 수 있다. 그러나 연준의 기준금리가 올랐다고 해서 MYGA 금리가 바로 같은 폭으로 올라가는 것은 아니다.