은퇴 후 갑자기 큰돈이 필요하다면 어디에서 꺼내야 할까요? 은퇴 후 노후 자금 꺼내 쓰는 3단계 세금 절약 순서
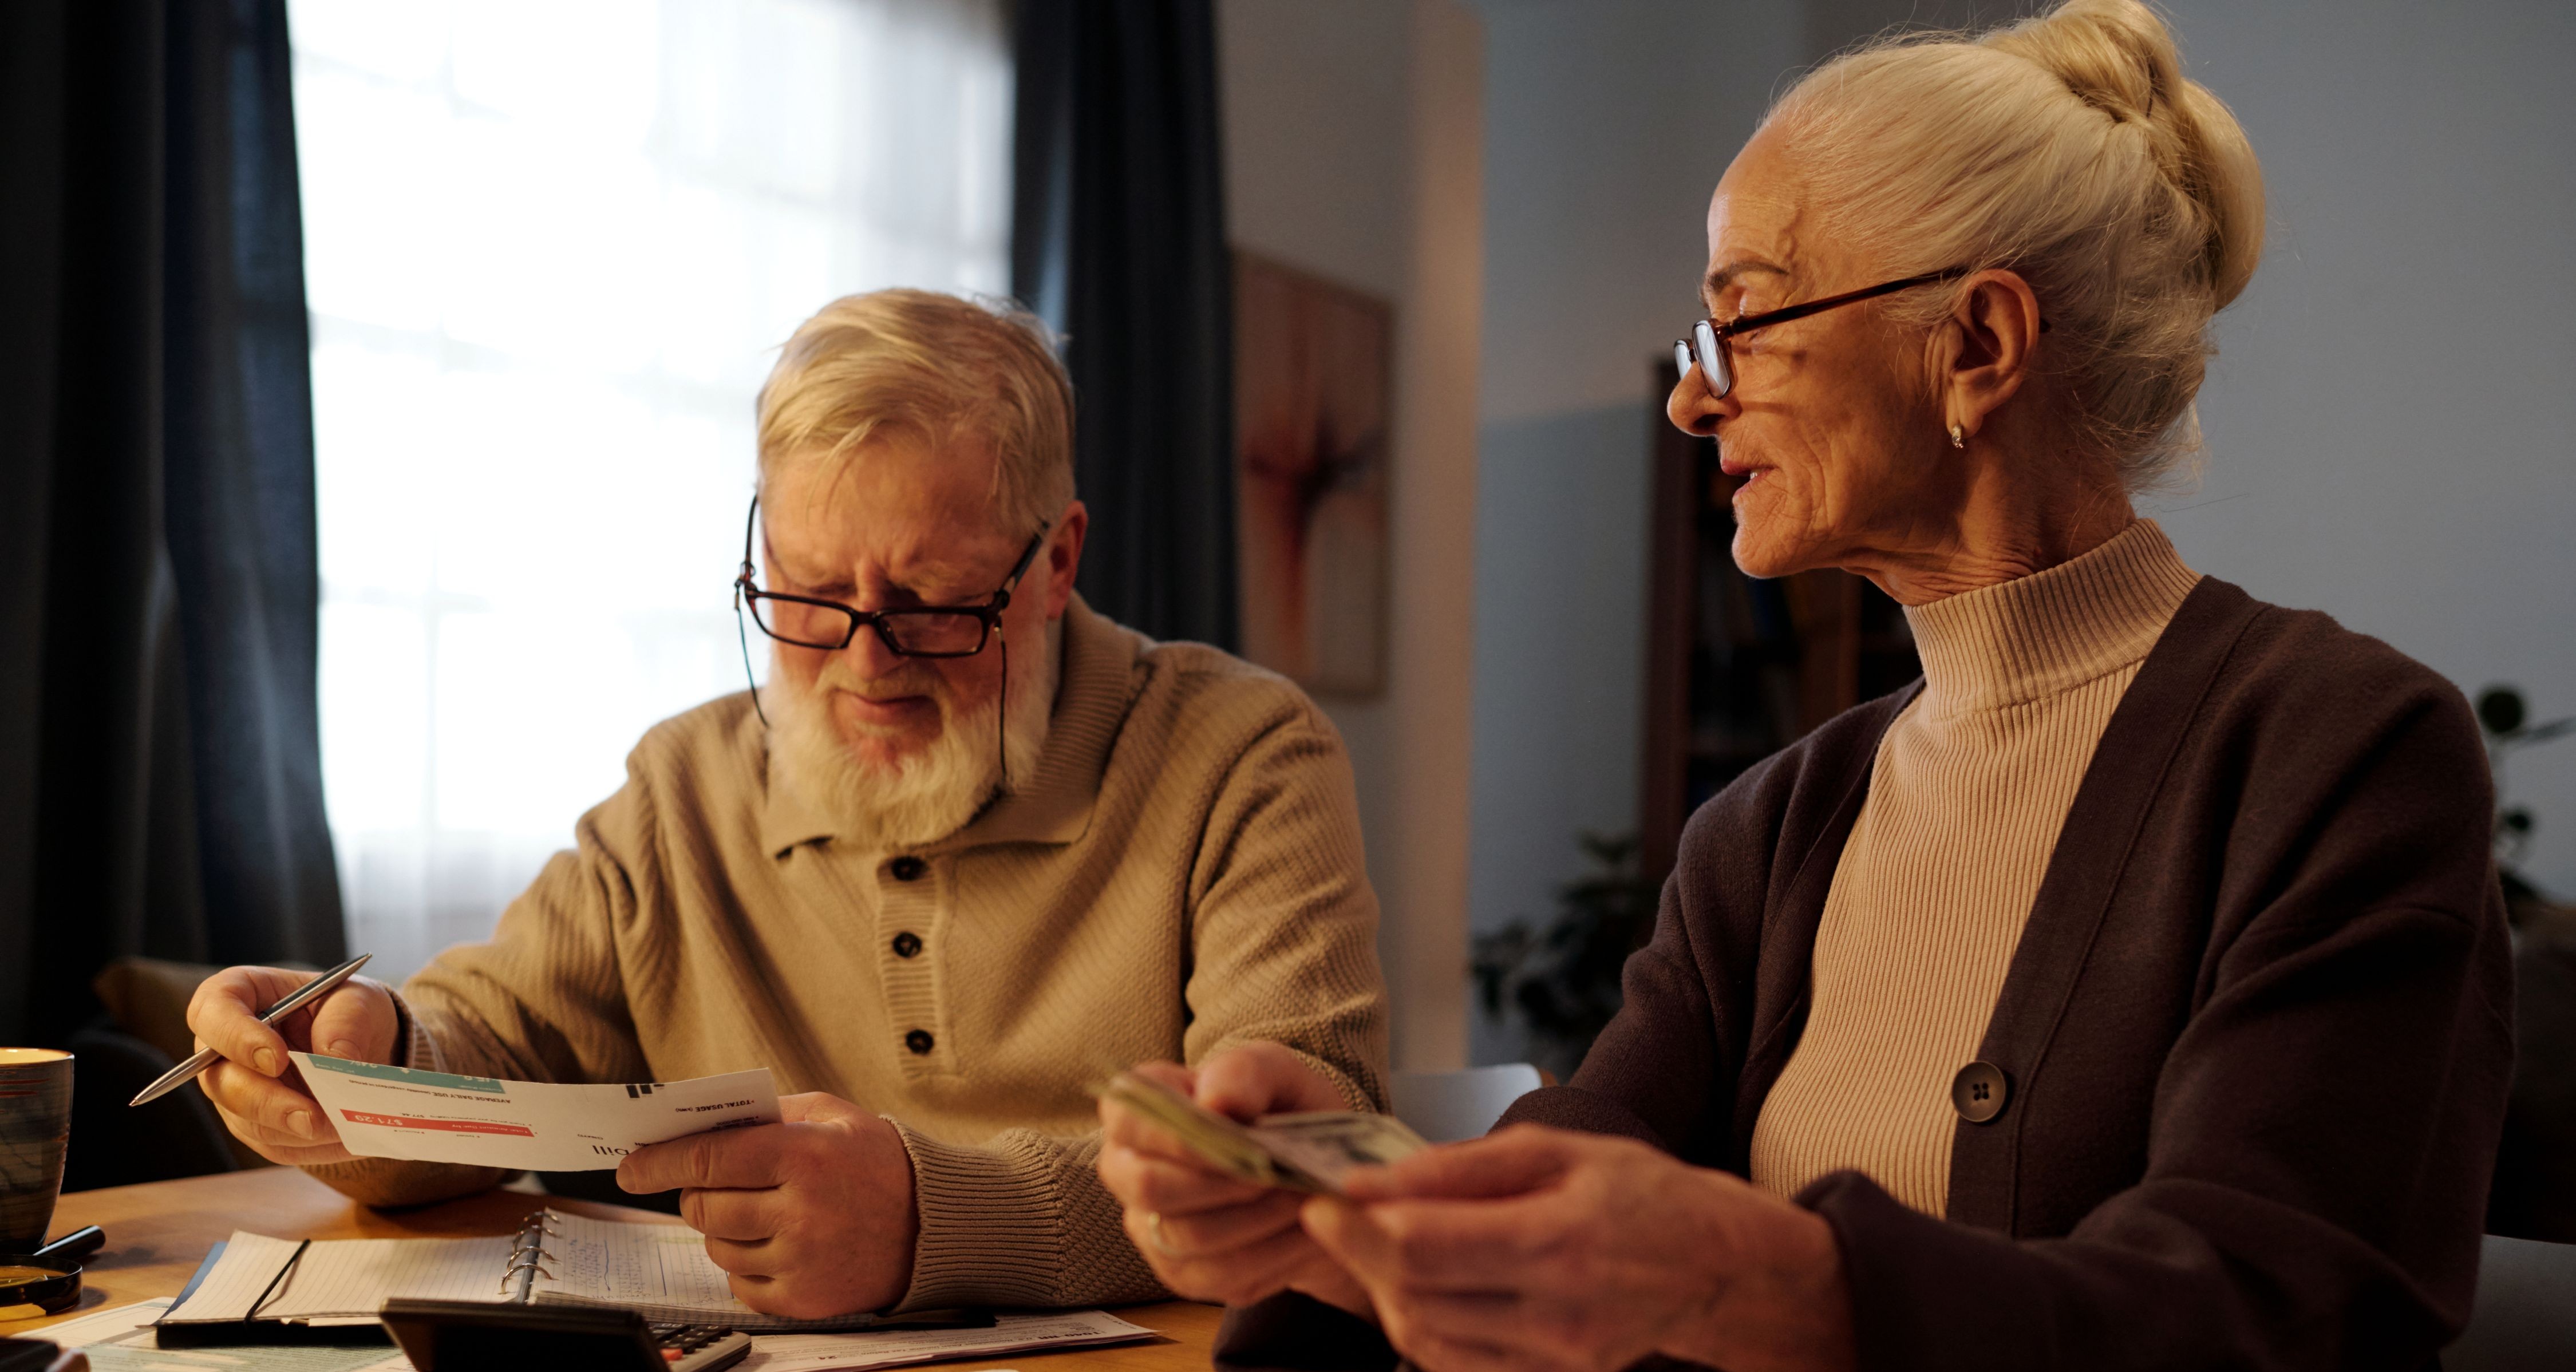
은퇴 후에는 매달 생활비만 준비하면 된다고 생각하기 쉽습니다. 하지만 실제 은퇴생활에서는 자동차 교체, 집수리, 자녀 지원, 여행, 의료비처럼 예상하지 못했던 큰 금액의 지출이 발생할 수 있습니다. 예를 들어 갑자기 $50,000이 필요하다고 가정해 보겠습니다. 은행에 현금도 있고, Traditional IRA와 401(k), 어뉴이티, 생명보험도 있다면 어디에서 돈을 가져오는 것이 좋을까요? 단순히 잔액이 가장 많은 계좌에서 꺼내는 것이 항상 좋은 방법은 아닙니다. 은퇴 후에는 돈을 어디에 가지고 있는가만큼 어디에서 꺼내 쓰는가가 중요합니다.
Traditional IRA에서 $50,000을 인출하면 $50,000이 전부 생활비일까요?Traditional IRA와 Traditional 401(k)의 세전 자금을 인출하면 일반적으로 과세소득에 포함될 수 있습니다. 따라서 $50,000이 필요해서 IRA에서 $50,000을 인출했다고 해서 반드시 $50,000 전부를 사용할 수 있는 것은 아닙니다. 세금을 고려하면 필요한 현금을 마련하기 위해 더 많은 금액을 인출해야 할 수도 있습니다. 그리고 큰 금액을 한 해에 인출하면 그해의 전체 과세소득에도 영향을 줄 수 있습니다. 그래서 IRA를 볼 때는 계좌에 표시되는 잔액만 보는 것이 아니라 세금 후 실제 사용할 수 있는 금액을 생각해야 합니다.
401(k)도 같은 세금 문제를 확인해야 합니다.은퇴 후에도 이전 직장의 401(k)에 자산을 보유하고 있는 분들이 많습니다. Traditional 401(k)의 세전 자금 역시 일반적으로 인출할 때 과세될 수 있습니다. 따라서 큰 지출이 생겼을 때 IRA와 마찬가지로 세금 영향을 먼저 살펴보는 것이 좋습니다. 특히 여러 은퇴계좌를 가지고 있다면 각각을 별개의 통장으로 보기보다 전체적인 Retirement Income Plan 안에서 인출 순서를 생각해야 합니다.
큰 IRA 인출은 Medicare 비용과도 연결될 수 있습니다.65세 이후 Medicare를 이용하고 있다면 더욱 주의할 부분이 있습니다. Medicare Part B와 Part D에는 소득에 따라 추가 보험료가 적용될 수 있는 IRMAA(Income-Related Monthly Adjustment Amount)라는 제도가 있습니다. 따라서 특정 해에 IRA나 401(k)에서 큰 금액을 인출해 소득이 증가하면 향후 Medicare 비용에 영향을 줄 가능성도 있습니다. 이 때문에 은퇴 후 큰 지출을 계획할 때는 단순히 “세금이 얼마나 나올까?” 뿐 아니라 “이 인출이 다른 은퇴비용에 어떤 영향을 줄 수 있을까?” 까지 살펴보는 것이 중요합니다.
Roth IRA가 있다면 선택지가 하나 더 생깁니다.Traditional IRA와 Roth IRA는 세금 구조가 다릅니다. Roth IRA의 적격 인출은 일반적으로 연방소득세 없이 받을 수 있기 때문에 은퇴 후 예상하지 못한 큰 지출이 발생했을 때 세금 관리 측면에서 유연성을 제공할 수 있습니다. 그렇다고 큰돈이 필요할 때마다 Roth IRA부터 사용해야 한다는 의미는 아닙니다. Roth 자산을 장기간 유지하는 것이 본인이나 상속 계획에 더 유리한 경우도 있기 때문입니다. 중요한 것은 은퇴자산을 모두 Traditional IRA와 401(k)에만 두기보다 서로 다른 세금 특성을 가진 자산을 가지고 있으면 인출할 때 선택의 폭이 넓어질 수 있다는 점입니다. 이것이 Tax Diversification을 생각하는 이유 중 하나입니다.
은행의 현금은 왜 필요할까요?은퇴 후에도 일정한 현금성 자산을 가지고 있어야 하는 중요한 이유가 바로 이런 상황입니다. 갑자기 $20,000~$50,000의 지출이 생길 때 현금이 전혀 없다면 IRA나 다른 장기자산에서 예상보다 많은 돈을 인출해야 할 수 있습니다. 반면 적절한 비상자금이 있다면 세금이나 시장 상황을 고려하면서 다른 자산의 인출 시점을 결정할 여유가 생깁니다. 그래서 은퇴 준비에서 Liquidity, 즉 유동성은 수익률만큼 중요할 수 있습니다.
어뉴이티에서는 인출 조건을 먼저 확인해야 합니다.어뉴이티를 가지고 있다면 계약에서 얼마까지 인출할 수 있는지 확인해야 합니다. 일부 계약은 일정 범위 내에서 인출할 수 있지만, 계약 초기에는 Surrender Charge가 적용될 수도 있습니다. 또한 Income Rider를 이용해 평생소득을 받고 있다면 추가 인출이 향후 소득혜택이나 계약가치에 어떤 영향을 미치는지도 확인해야 합니다. 따라서 어뉴이티에서 목돈을 인출하기 전에 반드시 확인해야 할 것은 Free Withdrawal Amount, Surrender Charge, 세금, 그리고 향후 Income Benefit에 미치는 영향입니다.
생명보험의 Cash Value는 어떻게 봐야 할까요?Cash Value가 있는 Permanent Life Insurance를 가지고 있다면 계약 조건에 따라 인출이나 Policy Loan을 이용할 수 있는 경우가 있습니다. 하지만 이를 단순히 “세금 없이 쓸 수 있는 돈”이라고 설명하는 것은 적절하지 않습니다. Policy Loan에는 이자가 발생할 수 있고, 인출이나 대출이 누적되면 Cash Value와 Death Benefit이 감소할 수 있습니다. 또 계약이 유지되지 못하고 lapse되는 경우에는 예상하지 못했던 세금 문제가 발생할 수도 있습니다. 따라서 생명보험 Cash Value를 은퇴소득이나 비상자금으로 활용하려면 보험계약을 장기간 유지할 수 있는지까지 함께 검토해야 합니다.
상속 계획도 인출 순서에 영향을 줄 수 있습니다.은퇴자금은 본인이 모두 사용하는 경우도 있지만 상당한 자산을 자녀에게 남기는 경우도 있습니다. Traditional IRA, Roth IRA, 과세계좌, 어뉴이티와 생명보험은 상속될 때 세금과 분배 방식이 서로 다를 수 있습니다. 따라서 단순히 “어느 계좌에서 돈을 빼면 올해 세금이 가장 적을까?”만 보는 것보다 “어떤 자산을 내가 먼저 사용하고 어떤 자산을 가족에게 남길 것인가?”까지 생각하면 인출 전략이 달라질 수 있습니다. 은퇴소득 계획과 상속 계획을 따로 생각해서는 안 되는 이유입니다.
은퇴 전에 ‘목돈 인출 테스트’를 해보세요.은퇴를 준비하고 있다면 간단한 연습을 해보는 것도 좋습니다.“내년에 갑자기 $50,000이 필요하다면 어디에서 꺼낼 것인가?” 은행 현금에서 얼마, Traditional IRA에서 얼마, Roth IRA에서 얼마, 과세계좌에서 얼마, 어뉴이티에서는 인출이 가능한지, 생명보험 Cash Value를 활용할 필요가 있는지 등을 적어봅니다. 그리고 각각의 선택이 세금·Medicare·미래소득·상속에 어떤 영향을 줄 수 있는지 확인합니다. 이렇게 해보면 자신의 은퇴계획에 유동성이 충분한지 쉽게 발견할 수 있습니다.
은퇴 후 자산관리에서는 얼마를 모았는가만큼 어떻게 꺼내 쓰느냐가 중요합니다. IRA와 401(k)에 충분한 돈이 있어도 모든 자산이 세전 은퇴계좌에 집중되어 있다면 큰 지출이 발생했을 때 세금 측면에서 선택지가 제한될 수 있습니다.
반대로 현금, Traditional IRA·401(k), Roth 자산, 어뉴이티, 생명보험 등 서로 다른 특성을 가진 자산이 있다면 상황에 따라 선택할 수 있는 폭이 넓어질 수 있습니다. 좋은 은퇴계획은 단순히 자산을 키우는 계획이 아닙니다. 필요한 순간에 필요한 돈을 세금과 미래소득까지 고려하면서 사용할 수 있도록 준비하는 계획입니다.
은퇴 후 노후 자금이 마르지 않도록 세금을 최소화하는 '3단계 스마트 인출 전략'을 쉽게 풀어드리겠습니다.
1. 일반적인 기본 원칙: 세금 성격이 다른 3가지 주머니
은퇴 자금 계좌는 세금 성격에 따라 크게 3가지 주머니로 나뉩니다.
Taxable (일반 계좌): 은행 예금, 일반 주식/부동산 등 (매년 세금 발생)
Tax-Deferred (세금 유예 계좌): Traditional 401(k), Traditional IRA, 어뉴이티(Annuity) 이자 등 (찾을 때 일반 소득세 부과)
Tax-Free (비과세 계좌): Roth IRA, Roth 401(k), 저축성 생명보험(IUL) 캐시 밸류 등 (찾을 때 세금 0%)
2. 세금을 아끼는 3단계 인출 순서 (Golden Rule)
1단계: 일반 계좌(Taxable Account)부터 먼저 활용하기
은퇴 직후에는 매년 자본이득세(Capital Gains Tax)나 이자 소득세가 발생하는 일반 은행 계좌나 투자 계좌의 현금을 먼저 활용하는 것이 유리합니다. 이미 세금을 낸 원금이 많고, 소득세율보다 자본이득세율이 낮아 전체적인 세금 부담을 낮출 수 있습니다.
2단계: 세금 유예 계좌(Tax-Deferred)는 낮은 세율 구간까지만 인출
401(k)나 Traditional IRA는 인출하는 순간 전액 일반 소득세(Income Tax)가 매겨집니다. 따라서 이 계좌의 돈은 내 연간 소득세율 구간(Tax Bracket)이 낮은 범위 내에서만 조절하여 인출해야 합니다. 한꺼번에 과도하게 꺼내 쓰면 한 단계 높은 세율 구간으로 껑충 뛰어올라 '세금 폭탄'을 맞게 됩니다.
3단계: 비과세 계좌(Tax-Free)로 모자란 생활비 채우기 & RMD 대비
인출 순서의 마지막 카드이자 가장 강력한 방어막은 Roth IRA나 저축성 생명보험(IUL)의 Tax-Free 주머니입니다.
2단계에서 낮은 세율 구간만큼 401(k)를 꺼 쓰고도 추가 생활비가 더 필요할 때 세금 없는 Tax-Free 주머니에서 부족분을 꺼냅니다.
73세/75세부터 강제로 돈을 꺼내야 하는 RMD(필수 인출 규정)가 시작되기 전, 60대에 401(k)의 일부를 Roth로 전환(Roth Conversion)해 두는 것도 훌륭한 세금 절감 전략입니다.
3. 평생 연금(Annuity)과의 시너지 효과
평생 고정 소득이 나오는 어뉴이티(Annuity)는 기본 생활비(하한선)를 단단하게 받쳐주는 기둥 역할을 합니다.
어뉴이티로 기본 생활비를 세팅해 두고, 위에서 설명해 드린 3단계 인출 순서에 따라 필요 자금을 조절하면, 시장의 변동성 위험과 세금 리스크를 한꺼번에 잡는 완벽한 은퇴 소득 시스템이 완성됩니다.
"모을 때는 '얼마나 불릴까'를 고민하지만, 은퇴 후에는 '어떻게 꺼내 쓸까'가 노후의 빈부를 결정합니다."
오늘 자신의 은퇴자산을 보면서 한 가지 질문을 해보십시오.
“내일 갑자기 $50,000이 필요하다면 나는 어느 계좌에서 꺼낼 것인가?”
바로 답하기 어렵다면, 지금이 은퇴자금의 인출 전략(Withdrawal Strategy)을 점검해 볼 좋은 시점일 수 있습니다.