인플레이션이 고공행진을 지속함에 따라 금리인상이 불가피한 상황이다. 시장은 오늘 연방준비제도이사회(FRB, 이하 연준)에서 0.25%포인트 연방 기준금리 인상이 있을 것으로 예상하고 있다. 그리고 이를 신호로 단계적인 금리 인상 후속 조치들이 올 한 해 계속 뒤따를 것으로 전망되고 있다.
우리가 은퇴를 결정할때에는 일을 하지 않아도 충분한 인컴이 확보 되었거나 보장될 때 일 것이다. 우리는 평생 월급이 필요한 시대에 살고 있으므로 어떤형태의 인컴이든 매달 들어오는 인컴이 꼭 있어야 한다. 은퇴를 결정하는 시기는 사람마다 각각 다르다. 그래도 굳이 은퇴시기란걸 명명하자면 아마도 쇼셜시큐리티 인컴이 풀(full)로 나오는 순간일 것이다
심플IRA(SIMPLE-Savings Incentive Match PLan for Employees) 또는 401(k)플랜과 같은 기업주가 후원하는 기업은퇴연금 플랜에 참여한 경우 은퇴할 때나 직장을 옮길 때, 플랜에 쌓인 돈을 어떻게 처리해야 할지가 관건이다. 이런 퀄리파이드 은퇴연금 플랜에 쌓인 돈을 인출하려면 그 동안 비과세 금액에 대한 세금을 납부해야 한다.
개인은퇴연금 IRA에 납부한 금액은 세금보고 시 혜택을 받게 된다. 즉, 보고되는 소득을 낮추어 절세혜택을 받는 것이다. 이러한 IRA는 소득이 있어야 납부가 가능하다. 인정되는 소득으로는 급여(salary or wages), 커미션 또는 자영업 순이익이 포함된다. 부부공동 세금보고를 하는 경우, 배우자 중 한 사람이 이런 소득이 있다면 소득이 없는 나머지 배우자도 IRA에 납부가 가능하다. 이 것을 (배우자 IRA)라고 하며 기존 IRA, Roth-IRA와 유사하게 작동한다.
미국이 이민 사회이다 보니 부부 중 한명은 미국 거주자, 영주권자 또는 시민권자인데 배우자는 한국 또는 외국에 거주하는 외국인인 경우를 주변에서 많이 보게 된다. 설상가상으로 미국으로 가족 모두 이민을 왔다가 여러 가지 이유로 부부 중 한명만 애들과 남고 배우자는 다시 한국으로 돌아간 경우도 많이 보았을 것이다.
유산상속계획은 고객의 가족 사항과 재산 사항에 대한 전반적인 이해로부터 시작한다. 이때 가족 구성원 간의 관계, 건강상태, 재정상태, 정신상태 앞으로의 계획등등 세세한 사항에 대해서도 질문을 하고 고객으로부터 대답을 구한다.
은퇴를 하면 세금으로 부터 자유로울 꺼라 생각하는 분들이 의외로 많다. 하지만 우리는 죽을때까지 세금으로 부터 자유로울수 없다. 은퇴후 소셜 시큐리티를 받든, pension을 받든, 혹은 그동안 모아둔 IRA와 401(k)에서 돈을 인출을 하든 세금은 꼭 내야 하는 부분이다.
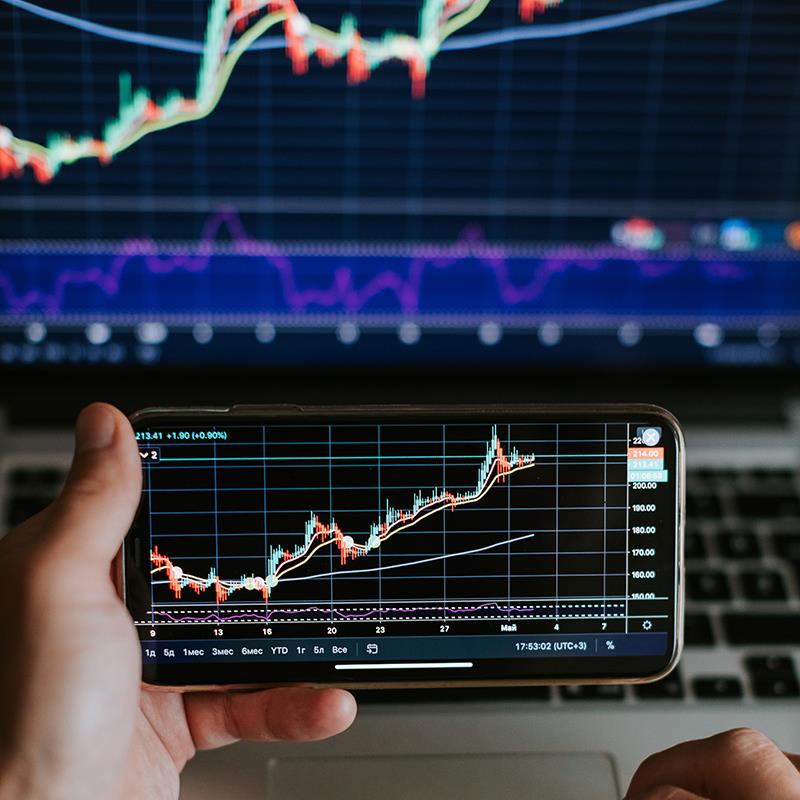
러시아가 지난주 결국 우크라이나를 침공했다. 벌서 50만이 넘는 '난민'이 생겨났다. 안타까운 상황이다. 전격 침공과 함께 전세계 금융시장은 급락과 급등 사이를 오가며 높은 변동성을 보이고 있다. 쉽지 않은 투자환경이다. 어떻게 투자해야 할까?
401(k)를 비롯한 은퇴연금계좌의 일순위 수혜자 지정은 일반적으로 배우자로 100% 지정해야 한다. 401(k) 자금의 분배는 대부분 가입한 본인 이외 다른 사람에게 해당되지 않는다. 하지만, 이혼으로 인한 법원이 'QDRO(Qualified Domestic Relations Order)'를 명령한 경우는 은퇴연금의 분할이 가능하다. 즉, 배우자와 이혼하는 경우 해당 배우자의 은퇴연금 자산의 일부를 받으려면 QDRO가 필요하다.
미국에서 사업을 영위하는 방법 중 가장 쉬운 방법이 개인 사업자 설립이다. 개인 사업자(Sole Proprietorship)의 경우, 법인 또는 유한회사와는 달리 법인 등록의 복잡한 절차를 거치지 않고 사업체 이름을 신고함과 동시에 사업을 시작할 수 있다. 물론 사업을 하기 위한 다른 퍼밋과 면허 등은 법인이든 개인 사업자든 상관없이 요구될 수 있다.