은퇴 후에는 매달 생활비만 준비하면 된다고 생각하기 쉽습니다. 하지만 실제 은퇴생활에서는 자동차 교체, 집수리, 자녀 지원, 여행, 의료비처럼 예상하지 못했던 큰 금액의 지출이 발생할 수 있습니다. 예를 들어 갑자기 $50,000이 필요하다고 가정해 보겠습니다. 은행에 현금도 있고, Traditional IRA와 401(k), 어뉴이티, 생명보험도 있다면 어디에서 돈을 가져오는 것이 좋을까요?

401(k)에 꾸준히 저축하는 것은 미래의 은퇴를 위한 좋은 준비이지만, 그것만으로 예상하지 못한 위험까지 대비할 수 있는 것은 아니다. 결혼을 앞둔 예비부부라면 은퇴자산을 쌓는 동시에 생명보험을 통해 배우자와 새로운 가정을 보호하는 준비도 함께 살펴봐야 한다. 저축과 Protection의 균형을 갖추는 것이 새로운 가정을 위한 재정계획의 시작이다.

평생 모아온 이 돈을 앞으로 어떻게 꺼내 쓰고, 얼마나 오래 유지할 것인가이다. 은퇴 후에는 월급 대신 Social Security와 그동안 모은 401(k), IRA, 개인자산 등이 생활비의 재원이 된다. 특히 401(k)에 상당한 자산을 모아놓았다면 단순히 잔액이 얼마인지보다 이 자산을 어디에 두고, 어떤 부분은 계속 성장시키고, 어떤 부분은 보호하며, 필요한 소득을 어떻게 만들어낼 것인지가 중요해진다.

“원금을 잃고 싶지 않은데 어디에 두는 것이 좋을까요?” 50~70대가 되면 투자에 대한 생각이 조금씩 달라집니다. 젊었을 때는 자산을 얼마나 많이 성장시킬 것인지가 중요했다면, 은퇴가 가까워질수록 “지금까지 모은 돈을 어떻게 지키면서 사용할 것인가?”가 중요해집니다.
은퇴 준비를 마친 사람에게는 다른 고민이 남는다. 내 노후는 됐고, 남은 재산을 다음 세대에 어떻게 물려줄 것인가. 얼마를 줄지는 대충 정해 둔 사람이 많다. 그런데 언제, 어떤 식으로 줄지까지 생각해 둔 경우는 드물다. 결과는 오히려 여기서 갈린다.
오늘날의 AI는 갑자기 등장한 기술이 아니라, 앨런 튜링의 질문에서 시작해 여러 차례의 ‘AI 겨울’과 머신러닝·딥러닝, 트랜스포머의 발전을 거쳐 70년 이상 축적된 연구의 결과다. ChatGPT는 AI의 탄생이라기보다 AI가 대중에게 본격적으로 확산된 계기다. 이제 중요한 질문은 AI가 발전할 것인가가 아니라, 사람과 기업이 AI를 어떤 문제에 어떻게 활용할 것인가이다. AI는 답을 만들지만, 그 출발점은 언제나 인간이 던지는 질문이다.
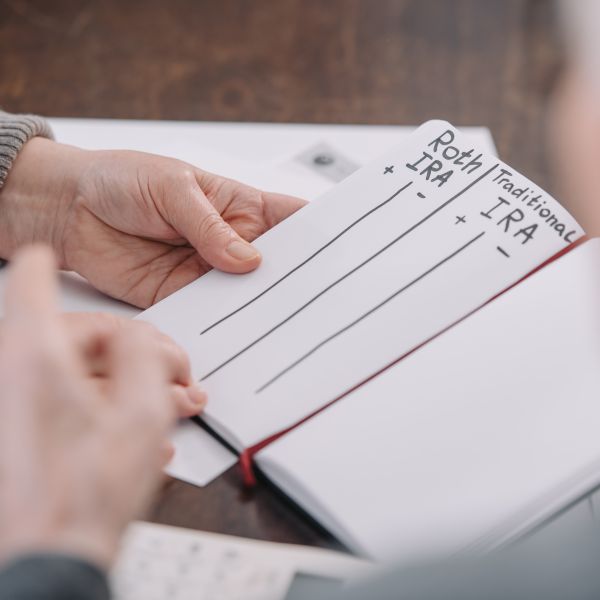
Roth Conversion은 미래의 세금 부담과 RMD를 줄일 수 있는 효과적인 은퇴 전략이지만, ‘5년 규정’을 정확히 이해해야 한다. 59½세 이전에 Roth로 전환한 금액을 5년 이내 인출할 경우 10% 추가세가 발생할 수 있으며, 투자수익을 비과세로 인출하기 위해서는 별도의 Qualified Distribution 5년 요건을 충족해야 한다. 특히 Roth 401(k)를 처음 Roth IRA로 롤오버하는 경우에도 Roth IRA의 5년 시계가 새롭게 시작될 수 있다.
SECURE 2.0을 계기로 401(k)·403(b) 롤오버 절차가 더 간편하고 안전하게 표준화되는 방향으로 변화하고 있습니다. Pre-tax 401(k)는 Traditional IRA로, Roth 401(k)는 Roth IRA로 Direct Rollover하면 각각의 세금혜택을 유지하며 이전할 수 있습니다. 롤오버는 흩어진 은퇴자산을 통합하고, 다양한 옵션을 활용해 자신의 은퇴목표에 맞는 투자·소득·세금 전략을 다시 설계할 수 있는 기회입니다.
상속계획 상담을 하다 보면 집을 보호하기 위해 취소 불가능한 신탁(irrevocable trust)을 만들고 싶다는 고객들이 많다. 특히 소송이나 채권자 문제로부터 집을 지킬 수 있는지를 걱정하는 경우가 많다. 그러나 먼저 캘리포니아의 주택 면제(homestead exemption)를 이해할 필요가 있다.